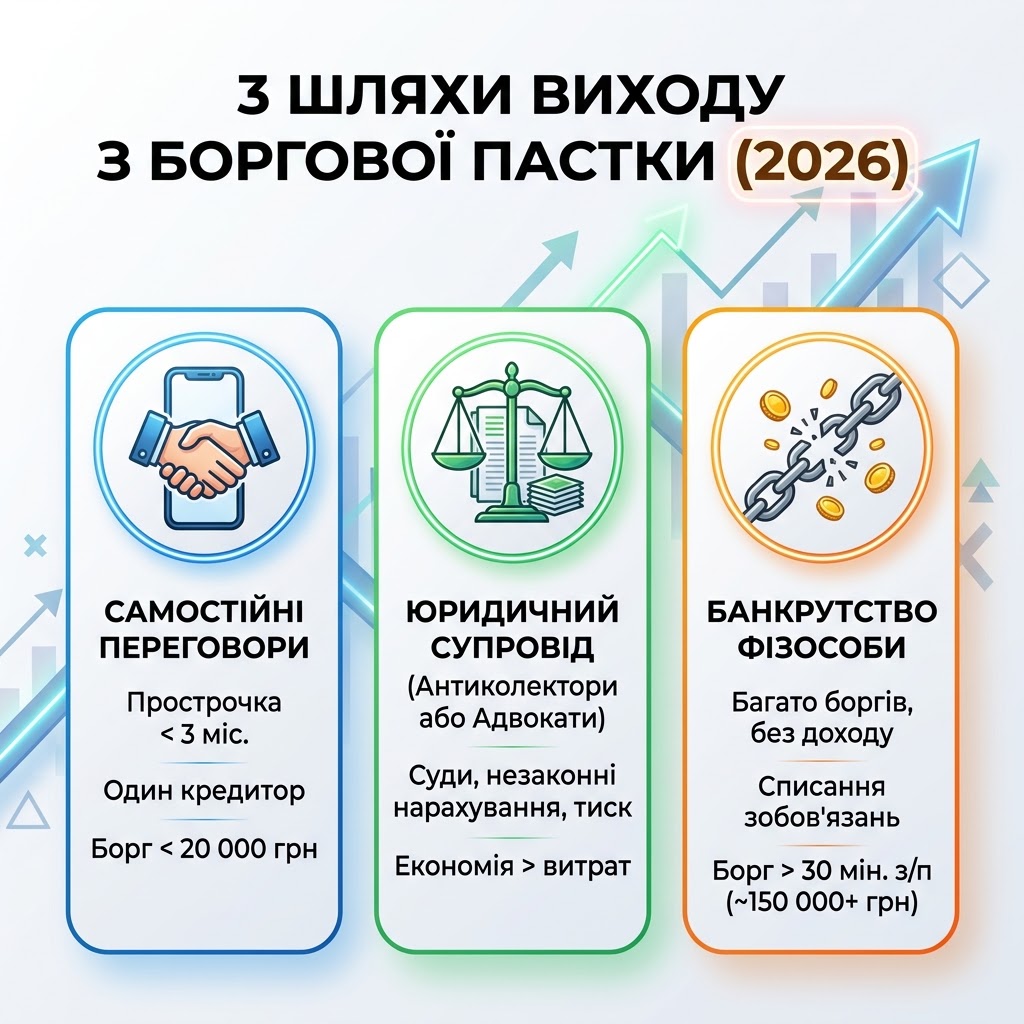

Уявіть ситуацію: мікрокредит на 5 000 грн перетворився на борг у 47 000 грн. Колектори телефонують родичам, надсилають повідомлення у соціальних мережах, погрожують судом. Саме в такий момент більшість людей губляться і не розуміють, який шлях обрати. Насправді варіантів виходу з боргової кризи є кілька — і кожен підходить для різних ситуацій. Порівняймо їх чесно, без прикрас.
Самостійні переговори з кредитором: коли це спрацює
Перший варіант — спробувати домовитися напряму. Банки та мікрофінансові організації інколи йдуть назустріч: пропонують реструктуризацію, тимчасові канікули або часткове списання штрафів. Але є суттєве «але»: цей шлях ефективний лише на початковому етапі прострочення — до 90 днів. Якщо борг уже продано колекторському агентству, переговори ускладнюються.
Що потрібно для самостійних переговорів:
- Письмова заява до кредитора з проханням про реструктуризацію
- Документи, що підтверджують погіршення фінансового стану (довідка про доходи, медичні витрати тощо)
- Готовність до часткової виплати як жест доброї волі
- Фіксація всіх домовленостей виключно у письмовій формі
Слабке місце цього підходу — нерівність сторін. Юридичний відділ кредитора знає всі договірні тонкощі, тоді як боржник, як правило, не знає навіть того, скільки зі стягнутої суми є законним нарахуванням, а скільки — маніпуляцією.
Юридичний супровід: порівняння форматів допомоги
Антиколекторські компанії vs. адвокати
На ринку юридичної допомоги боржникам існують два основних формати. Антиколекторські компанії зазвичай пропонують пакетні послуги: аналіз договору, комунікацію з колекторами замість клієнта, підготовку претензій. Їхня перевага — швидкість реакції та спеціалізація саме на таких справах.
Адвокати ж незамінні, коли справа доходить до суду або коли потрібно оскаржити незаконні нарахування. Наприклад, адвокат по мікрозаймах може не просто зменшити суму боргу, а повністю закрити зобов’язання, якщо доведе, що договір містить незаконні умови або МФО порушила ліцензійні вимоги. У 2026 році таких справ стало значно більше — суди активно задовольняють позови проти нелегальних кредиторів.
Скільки коштує юридична допомога і чи виправдано це
Середня вартість супроводу справи про мікрозайм у юридичній компанії — від 3 000 до 15 000 грн залежно від складності. На перший погляд це здається значною сумою. Але якщо борг становить 40 000–80 000 грн, а адвокат домагається його скорочення вдвічі або повного закриття — економія очевидна. Окремо слід розглянути ситуацію, коли борги накопичилися перед кількома кредиторами одночасно.

Процедура банкрутства фізичної особи: крайній захід чи ефективний інструмент
У 2026 році процедура банкрутства фізичних осіб в Україні стала значно доступнішою та зрозумілішою. Це офіційний правовий механізм, який дозволяє людині, що потрапила в боргову пастку, законно списати зобов’язання, які вона об’єктивно не може виконати. Процедура підходить, якщо сукупний борг перевищує 30 мінімальних заробітних плат і немає реальних активів для погашення.
Перед тим як зважитися на цей крок, важливо чітко розуміти, яким буде банкрутство фізичної особи ціна — як у грошовому вираженні (судові витрати, послуги арбітражного керуючого), так і в плані наслідків для кредитної репутації та майна. Фахівці anticollector.in.ua рекомендують проходити цю процедуру виключно з юридичним супроводом.
Порівняльна таблиця: який варіант обрати у вашій ситуації
Щоб зробити правильний вибір, орієнтуйтеся на такі критерії:
- Самостійні переговори — підходять при прострочці до 3 місяців, один кредитор, борг до 20 000 грн
- Антиколекторська компанія — ефективна при активному тиску колекторів, незаконних нарахуваннях, 1–3 кредитори
- Адвокат — необхідний при судових позовах, оскарженні договорів, складних справах із великими сумами
- Банкрутство — оптимально при множинних боргах, відсутності доходу чи майна для погашення, суми понад 150 000 грн
Головна помилка боржників — зволікання. Що довше людина ігнорує проблему, то менше варіантів залишається. Борг зростає, терміни позовної давності минають, а можливості для переговорів звужуються. Якщо ви вже зіткнулися з колекторським тиском — діяти потрібно негайно, обравши той шлях, який відповідає реальній ситуації, а не той, що здається найпростішим.